Expresso
Erro médico: ações regressivas de alta complexidade ameaçam bens pessoais de cirurgiões

Diretor da Alper Seguros detalha a importância das apólices à base de reclamação e o amparo aos custos de defesa em condenações que já ultrapassam a casa dos R$ 400 mil.
Uma recente decisão da Justiça paulista jogou luz sobre um risco financeiro que assombra a comunidade médica: o direito de regresso. No caso em questão, um médico foi condenado a ressarcir uma operadora de saúde em mais de R$ 400 mil. A instituição havia sido condenada solidariamente a indenizar um paciente vítima de falha em uma cirurgia de correção na coluna realizada anos antes. O episódio ilustra como os processos de responsabilidade civil podem demorar a surgir e, quando chegam, têm o potencial de desestruturar o patrimônio pessoal do profissional.
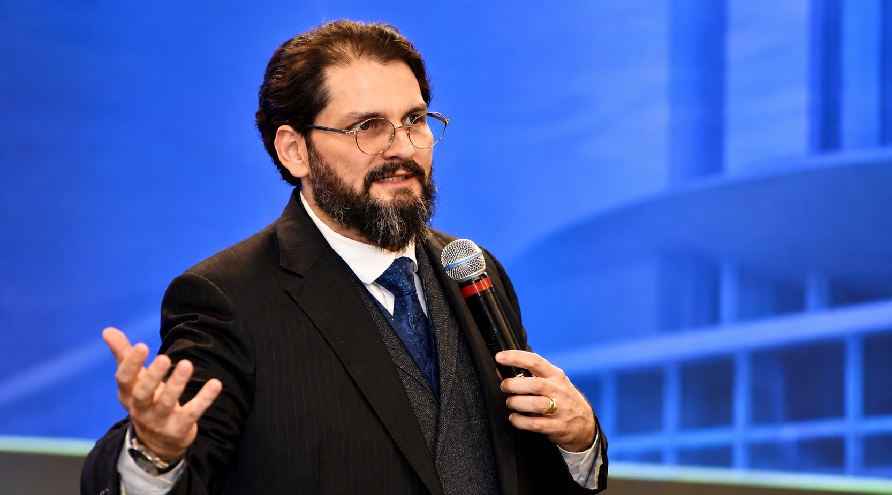
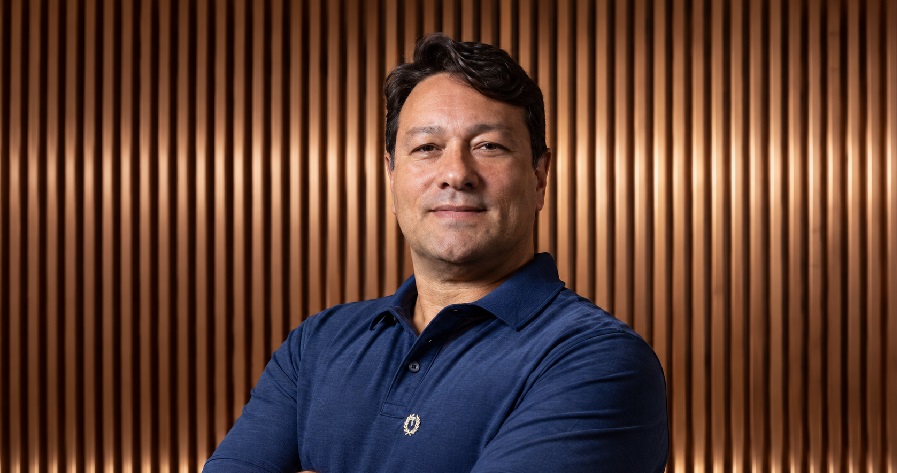
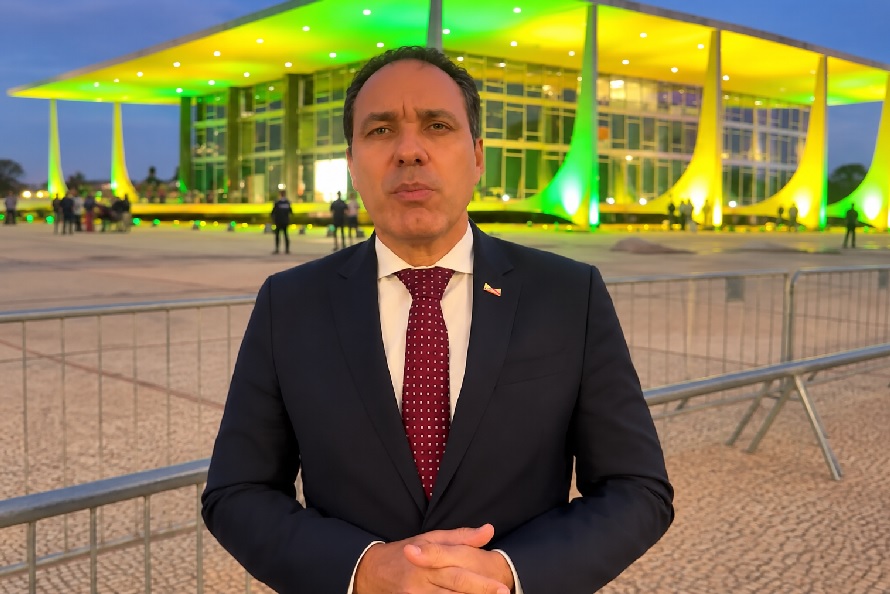
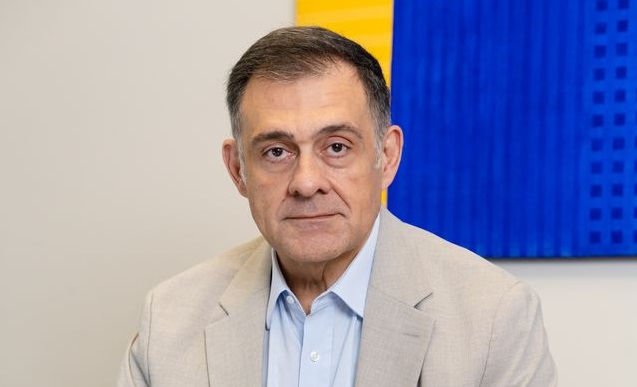
Para o mercado de seguros e gestão de saúde, o caso reforça a urgência de uma proteção robusta e especializada. Robert Hufnagel (foto), Superintendente Linhas Financeiras, Entretenimento, RCG, e RC Ambiental da Alper Seguros, explica que o seguro de Responsabilidade Civil Profissional, conhecido como E&O (Errors and Omissions), é o principal mecanismo para evitar que a conta de um erro médico recaia diretamente sobre os bens do doutor.
"Uma das grandes vantagens das apólices de E&O é o amparo aos Custos de Defesa, indispensável para processos de erro médico, que costumam ser longos e complexos", afirma Robert Hufnagel. "A cobertura abrange desde as custas judiciais e depósitos recursais até os honorários de advogados, peritos e assistentes técnicos necessários para a defesa do segurado."
Gestão vs. Ato Médico
Existe uma confusão comum no setor de saúde sobre as diferenças entre os seguros de Erro Médico (E&O) e o seguro para executivos (D&O - Directors and Officers). Segundo o especialista da Alper, os dois produtos atuam em esferas completamente distintas, mas se complementam para blindar tanto a instituição quanto o corpo clínico.
Seguro E&O (Erro Médico): Focado estritamente no ato profissional de saúde. Cobre os danos financeiros, materiais, corporais, morais e estéticos causados a terceiros (pacientes) devido a falhas técnicas, assistenciais, diagnósticas ou cirúrgicas.
Seguro D&O (Diretores e Administradores): Voltado exclusivamente para atos de gestão corporativa. Ele protege o patrimônio de diretores e sócios contra processos por decisões administrativas ou improbidade, trazendo inclusive uma exclusão expressa para prejuízos decorrentes de falhas assistenciais ou médicas.
"O seguro E&O garante o reembolso ou a indenização de quantias pelas quais o médico for civilmente responsabilizado, seja por sentença transitada em julgado ou acordos autorizados pela seguradora. Se uma instituição paga uma condenação solidária e busca o ressarcimento contra o médico, o E&O impede que essa cobrança atinja o patrimônio pessoal do profissional", destaca Hufnagel.
O fator tempo e a importância da retroatividade
O caso que tramitou na Justiça de São Paulo também destaca um desafio cronológico: a cirurgia de coluna aconteceu em 2012, mas o processo de ressarcimento contra o médico se deu apenas em 2023. Como o profissional pode se proteger de um ato praticado há mais de uma década?
A resposta está no desenho das apólices modernas, estruturadas "À Base de Reclamação" (Claims Made). Isso significa que o seguro que amparará o sinistro é aquele que estiver vigente no momento em que o terceiro apresentar a reclamação, e não o da data em que o procedimento foi realizado.
"Para cobrir esse hiato temporal, a apólice define a Data de Retroatividade", explica o diretor da Alper. "Ela permite que estejam cobertos os sinistros cujos fatos geradores tenham ocorrido no passado, desde que a primeira reclamação do paciente ocorra na vigência da apólice atual ou em seus prazos adicionais. É o que garante a tranquilidade do médico a longo prazo."
Especialidades de risco e limites de garantia
O mercado de seguros precifica o risco de forma rigorosa por especialidade. Profissionais expostos a cirurgias de alta complexidade, como a ortopedia de coluna, obstetrícia e cirurgia plástica, são enquadrados em classes de risco mais elevadas devido ao alto potencial de danos corporais graves ou invalidez.
Para fazer frente a esses riscos, a definição do Limite Máximo de Garantia (LMG) — o valor total que a seguradora assume na apólice — é crucial. No mercado para profissionais individuais, os limites de contratação automática costumam variar de R$ 30 mil a R$ 2 milhões, a depender do nível de exposição dos procedimentos realizados pelo especialista.
Compartilhe!
Foco no Tema
- Erro médico: ações regressivas de alta complexidade ameaçam bens pessoais de cirurgiões
- Setembro azeda para as bets: ANJL entra em choque com Lula e notifica Zema
- Advogada explica o que determina se uma empresa pode ser recuperada ou terminará em falência
- MPT processa Havan e Luciano Hang por assédio eleitoral