Ex Jure
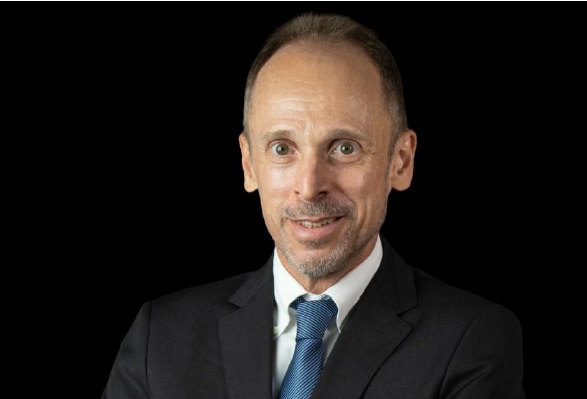
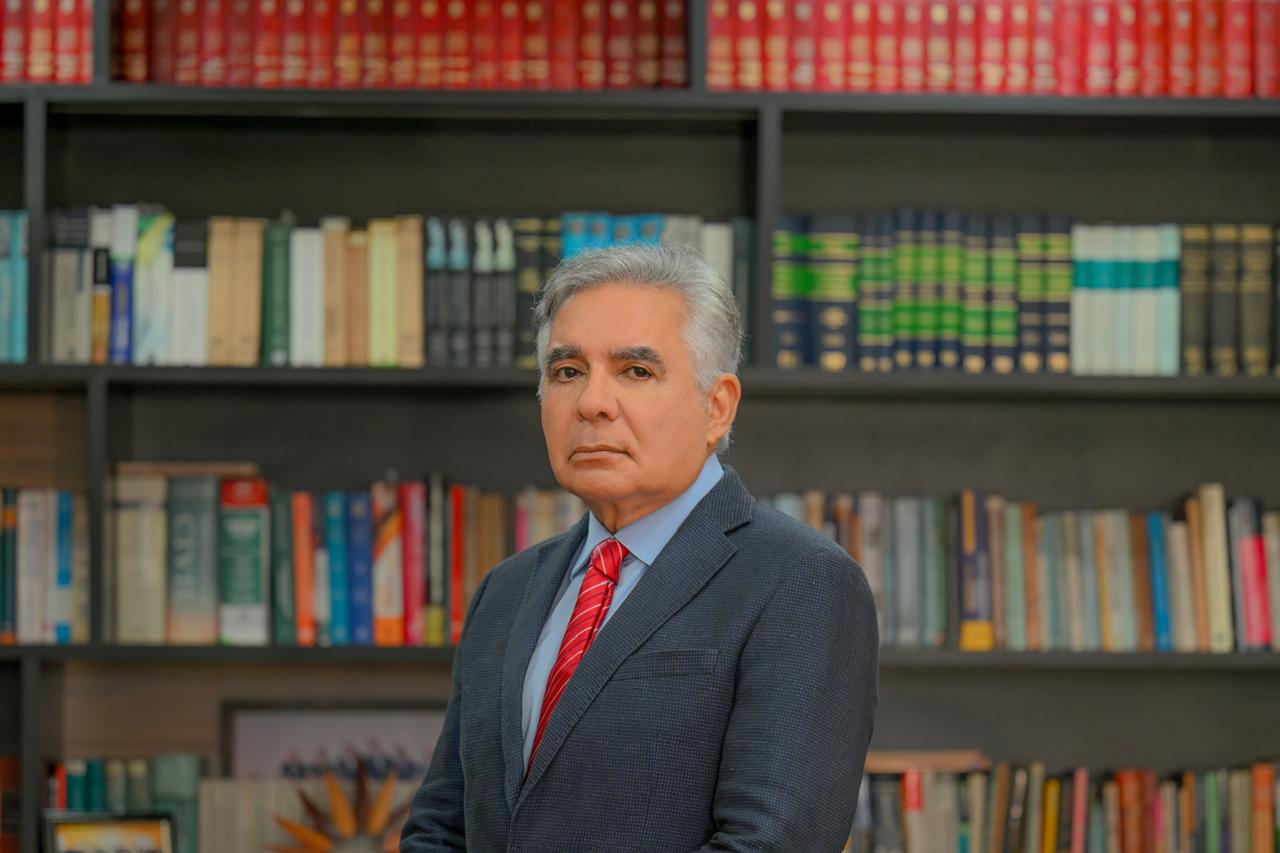
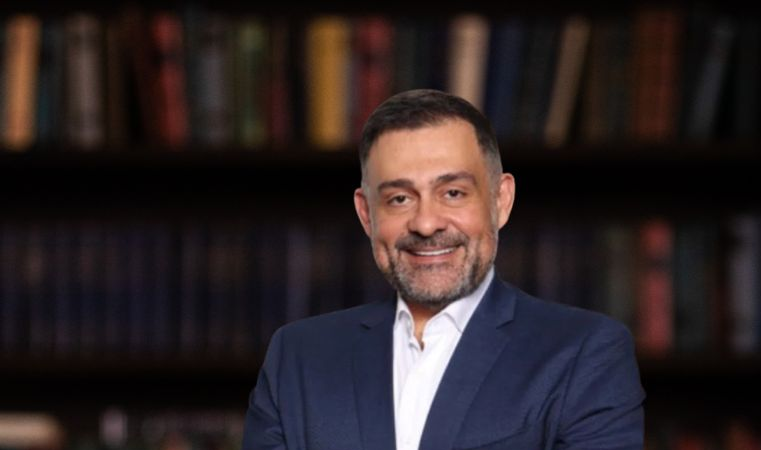
Marcello Perino: tributação de recicláveis corrige distorção e reduz custo na cadeia produtiva

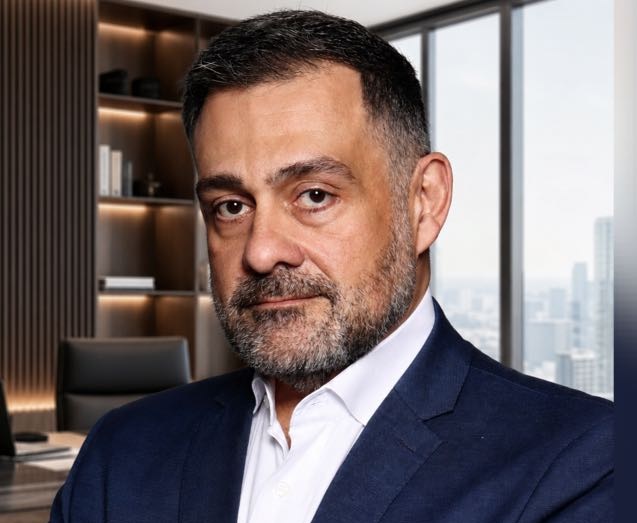
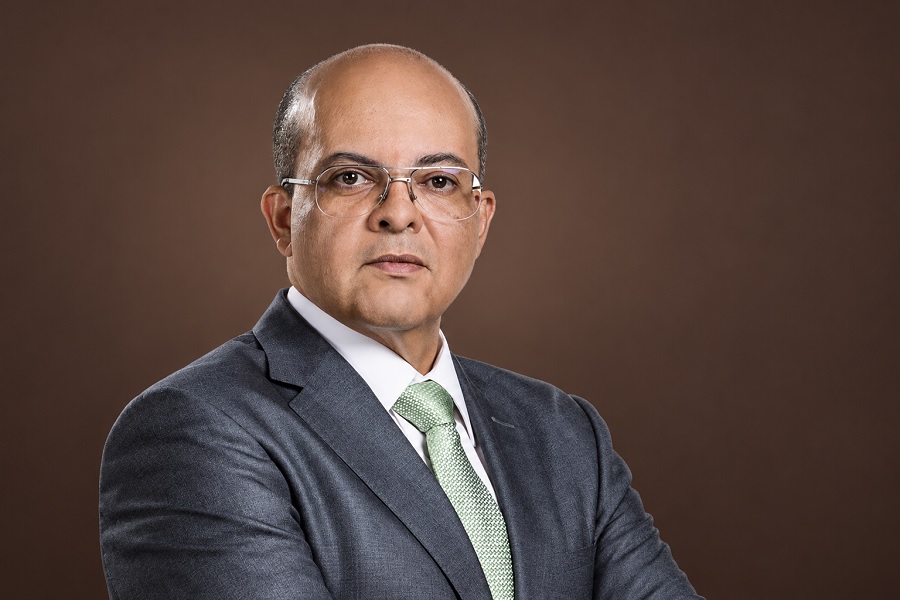
A nova disciplina tributária para insumos recicláveis corrige uma distorção histórica na cobrança de PIS e Cofins e reforça a não cumulatividade como elemento central do sistema tributário, avalia o advogado Marcello do Amaral Perino.
A Lei nº 15.394/2026 passou a permitir o aproveitamento de créditos de PIS e Cofins nas aquisições de insumos recicláveis por empresas tributadas pelo lucro real e substituiu a suspensão pela isenção nas vendas. Na avaliação de Perino, a mudança aproxima a legislação da jurisprudência do Supremo Tribunal Federal e reduz uma assimetria que penalizava economicamente a cadeia da reciclagem.
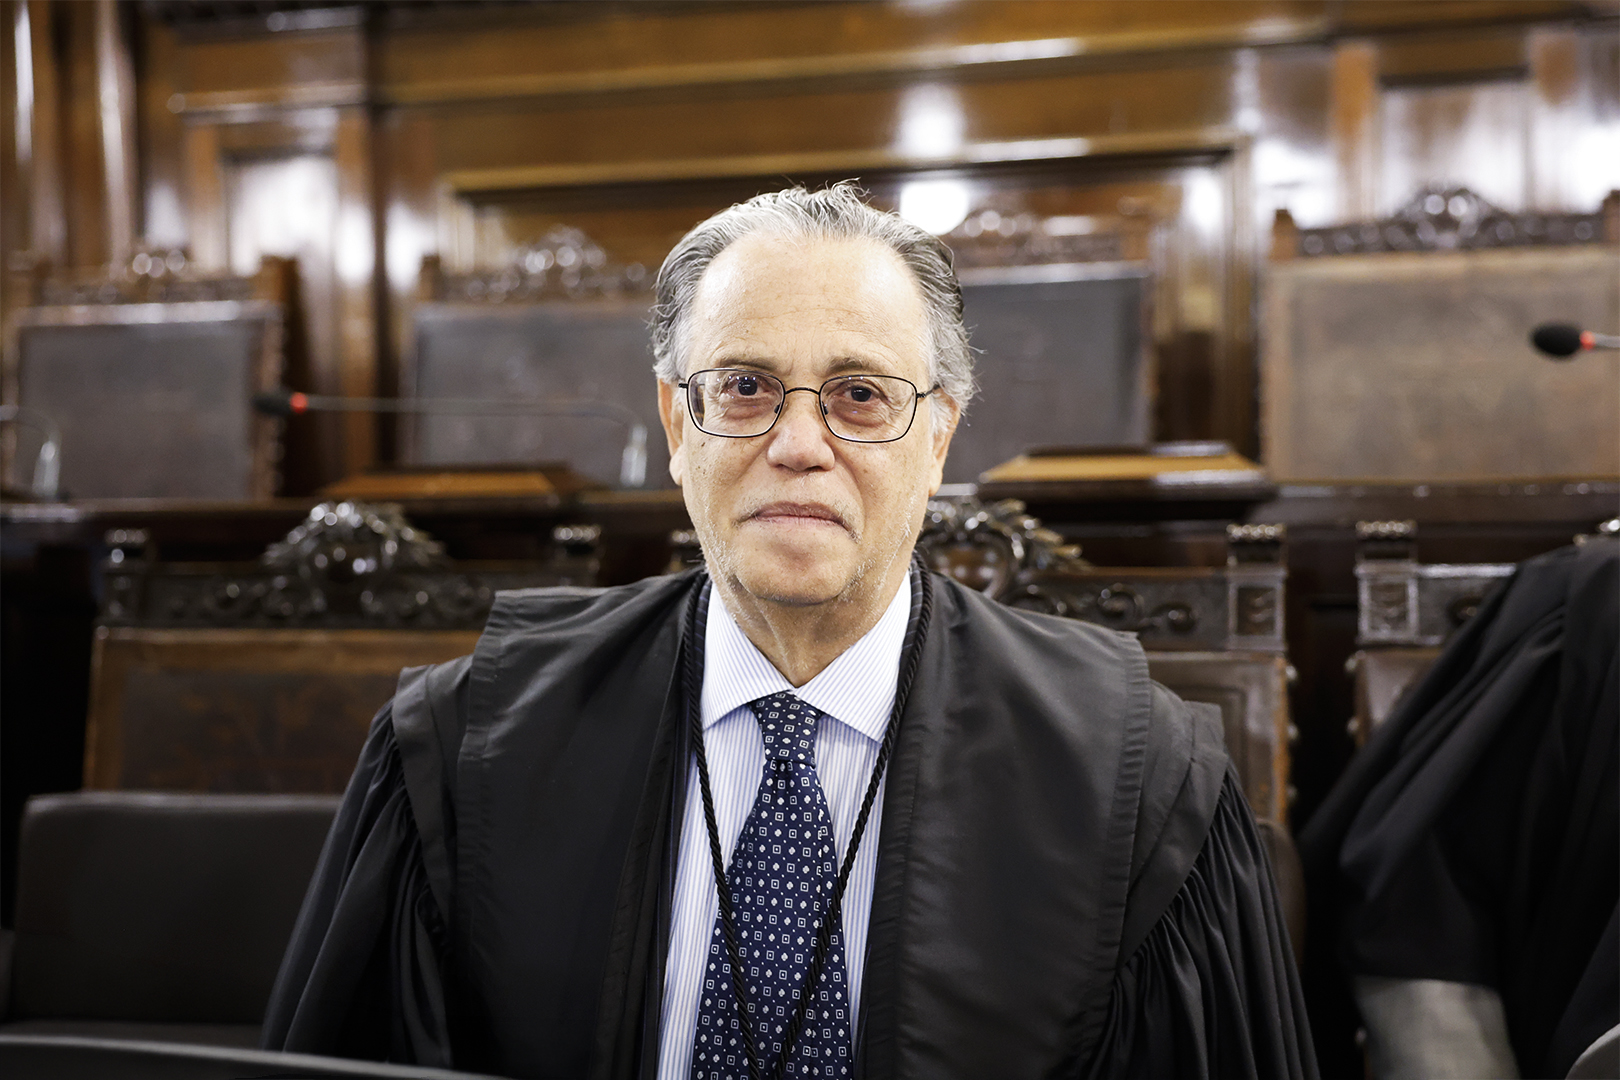
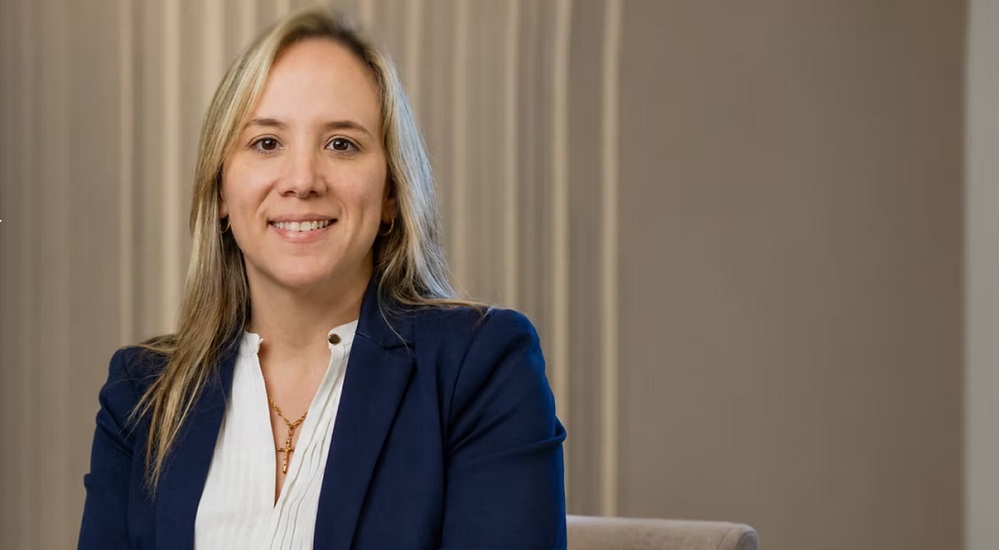
Marcello Perino foi Juiz Substituto em Segundo Grau do Tribunal de Justiça de São Paulo (TJSP). Também exerceu a titularidade da 1ª Vara Regional de Competência Empresarial e de Conflitos de Arbitragem, Recuperação Extrajudicial e Judicial e Falências da Corte, além de ter atuado em varas com competência em Direito do Consumidor.
Com mais de 30 anos de magistratura no TJSP, Perino atuou durante seis anos em vara especializada em Direito Empresarial, conflitos de arbitragem e Direito da Insolvência. Em 2025, seu último ano no Judiciário, proferiu mais de três mil votos.
Atualmente na advocacia, Marcello Perino concentra sua atuação em matérias relacionadas ao Direito Empresarial, recuperação judicial, falências, crédito empresarial e insolvência. Também é professor, palestrante e autor de artigos publicados em jornais e veículos especializados, além de trabalhos jurídicos.
O advogado é especialista em Direito Processual Civil pela Escola Paulista da Magistratura, em Crédito Rural pelo Instituto Goiano de Direito e em Direito Empresarial e da Insolvência pela Sorbonne Université. Também integrou o Fórum Nacional de Juízes de Competência Empresarial (Fonajem) e presidiu a Comissão de Direito da Insolvência do Instituto Juristas.
O regime anterior, previsto nos artigos 47 e 48 da Lei nº 11.196/2005, combinava a suspensão da incidência nas vendas de determinados materiais recicláveis com restrições ao aproveitamento de créditos nas aquisições.
Para Marcello Perino, essa combinação produzia um efeito incompatível com a lógica econômica da não cumulatividade. "A não cumulatividade perde sua finalidade quando a legislação impede o aproveitamento do crédito e acaba transferindo para a cadeia produtiva um custo tributário que deveria ser neutralizado ao longo das etapas da operação", afirma o advogado.
O Supremo enfrentou diretamente a questão no RE 607.109, Tema 304 da repercussão geral, ao declarar inconstitucional a vedação ao creditamento de PIS e Cofins sobre insumos recicláveis. Segundo o entendimento apresentado, a sistemática anterior não apenas comprometia a não cumulatividade, como também produzia efeitos sobre a isonomia e a livre concorrência ao impor tratamento desfavorável à atividade de reciclagem.
"A tributação não pode criar uma desvantagem artificial justamente para uma atividade que possui relevância econômica e ambiental. A neutralidade exige que decisões empresariais não sejam distorcidas por uma estrutura tributária inadequada", diz Marcello Perino.
A nova legislação também converge, segundo Perino, com decisões recentes do Superior Tribunal de Justiça sobre o aproveitamento de créditos de PIS e Cofins em operações envolvendo insumos submetidos a alíquota zero ou suspensão quando a etapa subsequente é tributada.
A lógica, afirma o advogado, é que o crédito não deve depender exclusivamente da existência de tributação na etapa anterior, mas da posição econômica do insumo dentro da atividade produtiva.
"Se o sistema é não cumulativo, o crédito precisa funcionar como instrumento de neutralização da incidência ao longo da cadeia. Restrições que rompam essa lógica podem produzir cumulatividade indireta e elevar artificialmente o custo da produção", registra o ex-magistrado.
Esse efeito pode ser especialmente relevante para empresas industriais que utilizam materiais reciclados como matéria-prima e concorrem com cadeias abastecidas por insumos tradicionais.
Para Marcello Perino, a discussão ultrapassa o cálculo tributário. Ao aumentar artificialmente o custo dos materiais recicláveis, o regime anterior poderia reduzir sua competitividade em relação a matérias-primas virgens, criando um incentivo econômico contrário às políticas de sustentabilidade e reaproveitamento de resíduos.
"O sistema tributário não precisa escolher vencedores, mas também não deve criar obstáculos artificiais para determinados modelos produtivos. Neutralidade tributária significa permitir que eficiência, preço e capacidade empresarial orientem a competição", pontuou o advogado.
A dimensão ambiental também foi considerada pelo STF no julgamento sobre recicláveis, diante da proteção ao meio ambiente prevista na Constituição.
Na avaliação de Marcello Perino, a mudança também antecipa princípios que ganham maior importância com a reforma tributária instituída pela Emenda Constitucional nº 132/2023, especialmente a busca por não cumulatividade mais ampla e neutralidade econômica.
"A reforma tributária parte justamente da tentativa de reduzir resíduos tributários, distorções setoriais e cumulatividade. O caso dos recicláveis mostra, em escala específica, o tipo de problema que um sistema mais neutro precisa evitar", diz Marcello Perino.
Para o advogado, o episódio também demonstra a importância do controle de constitucionalidade quando escolhas legislativas interferem na estrutura econômica de um tributo.
"A liberdade do legislador para disciplinar a não cumulatividade não é ilimitada. Quando uma regra começa a produzir cumulatividade indevida, desequilíbrio concorrencial ou aumento artificial do custo econômico, há uma questão constitucional relevante", observa o advogado.
Segundo Marcello Perino, a Lei nº 15.394/2026 encerra uma distorção e transmite uma mensagem mais ampla para o sistema tributário.
"A não cumulatividade não pode existir apenas formalmente. Ela precisa funcionar economicamente. A nova disciplina dos recicláveis caminha nessa direção ao eliminar uma assimetria que afetava empresas, concorrência e a própria política de incentivo à economia circular", conclui Marcello Perino.
Compartilhe!
Foco no Tema
- Governo corre para votar PEC da Segurança antes do segundo turno
- MOBILIZAÇÃO FENALEI: CNJ pode realizar Audiência Pública para debater Provimento nº 255/2026
- Fenajufe cobra Fachin por reestruturação das carreiras do PJU
- Sheyner Asfóra: “Indícios não são suficientes para condenar”