Expresso
TCU leva 30 anos para exigir contas do Sistema S

O Tribunal de Contas da União decidiu, finalmente, organizar a fiscalização do Sistema S. Foram necessárias quase três décadas para transformar o óbvio em norma. No Brasil, o bom senso costuma chegar atrasado e ainda espera aplausos pela pontualidade.
A Instrução Normativa nº 104, aprovada em 2 de setembro de 2026, enfrenta uma contradição antiga. As entidades do Sistema S são privadas, possuem autonomia administrativa e adotam regulamentos próprios. Administram, contudo, recursos públicos de natureza parafiscal. Podem reivindicar liberdade de gestão. Não podem exigir invisibilidade.
O novo modelo de fiscalização promete reduzir o culto aos processos burocráticos e concentrar a análise nos resultados. Não será suficiente provar que os formulários foram preenchidos, que as assinaturas estão no lugar correto e que o dinheiro saiu da conta. Será necessário demonstrar o que a sociedade recebeu em troca.
O TCU passará a examinar economicidade, eficiência, eficácia e efetividade. Traduzindo do idioma oficial: quanto foi gasto, como foi gasto e qual resultado concreto foi entregue. A novidade parece revolucionária apenas porque o Estado brasileiro passou décadas confundindo regularidade formal com boa administração.
A discussão não começou agora. Em 1997, o próprio Tribunal reconheceu que as entidades do Sistema S não integram a Administração Pública. Posteriormente, o Supremo Tribunal Federal consolidou o entendimento de que a autonomia dessas instituições não elimina o dever de prestar contas.
É uma distinção elementar. A natureza privada de uma entidade não transforma dinheiro público em recurso particular. A origem do dinheiro não desaparece quando ele atravessa a porta de um prédio privado.
A nova instrução procura evitar dois extremos. O primeiro seria converter Sesi, Senai, Sesc, Senac e outras entidades em repartições públicas, submetidas à mesma burocracia estatal. O segundo, mais confortável, seria transformar a autonomia administrativa em salvo-conduto contra qualquer fiscalização.
Licitações, contratos e atos de gestão permanecerão sob o alcance do TCU quando houver indícios de fraude, prejuízo, desvio de finalidade ou má administração. Denúncias irrelevantes deverão ser filtradas. Casos consistentes terão de ser apurados. Parece sensato. E justamente por isso demorou tanto.
As entidades também deverão apresentar indicadores confiáveis e ampliar a divulgação de informações sobre metas, contratos, despesas e resultados. Os dados terão de ser publicados em formatos acessíveis e compreensíveis. Transparência escondida em arquivos indecifráveis ou perdida em páginas eletrônicas é apenas decoração institucional.
A mudança preserva a autonomia do Sistema S, mas eleva a responsabilidade de seus dirigentes. Cada real administrado terá de encontrar sua finalidade e produzir o resultado anunciado.
Autonomia é uma garantia. Prestação de contas é uma obrigação. Quem administra recursos públicos não deveria considerar a presença do fiscal uma surpresa, muito menos uma afronta.
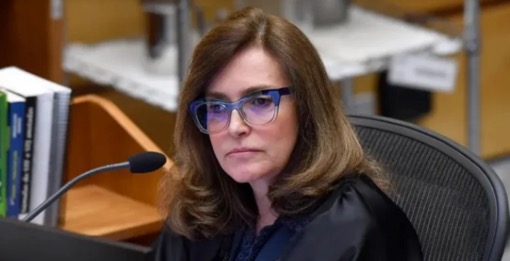
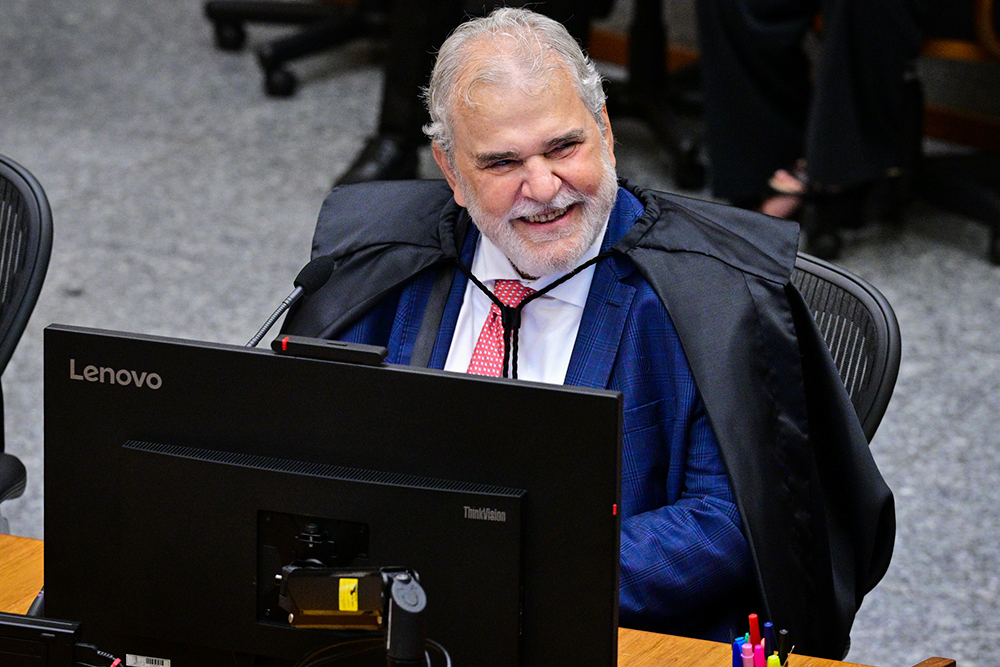
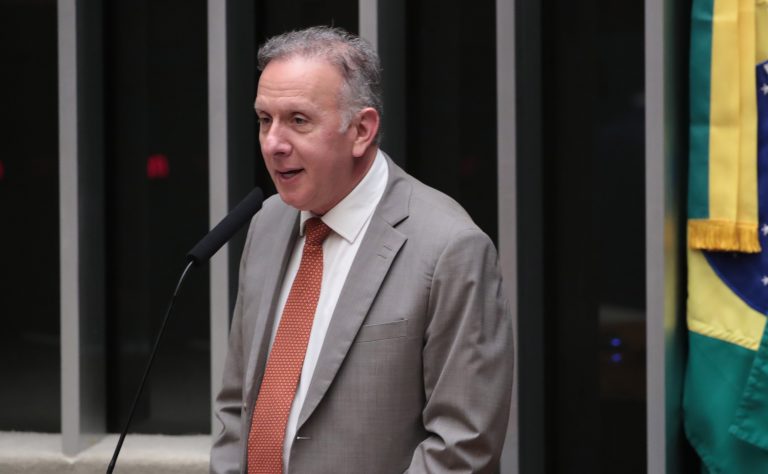
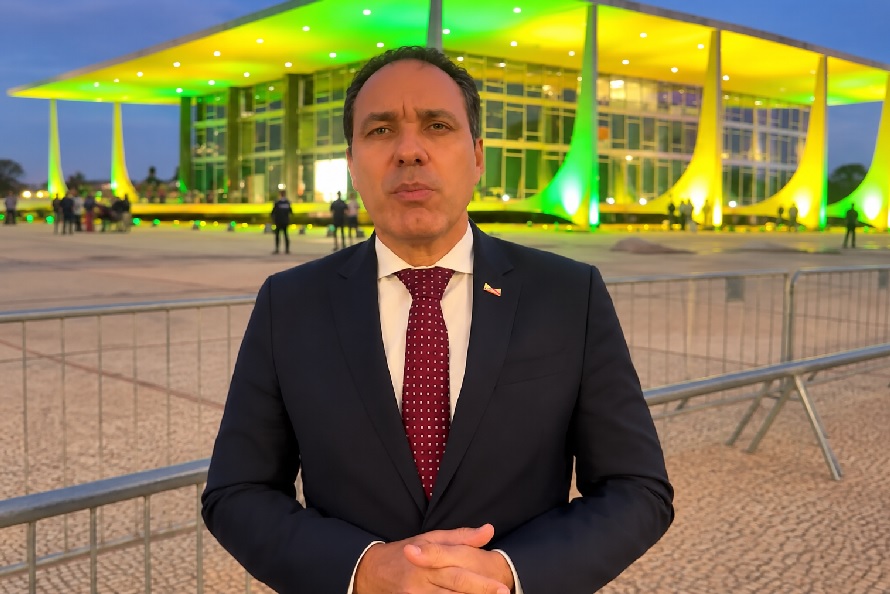
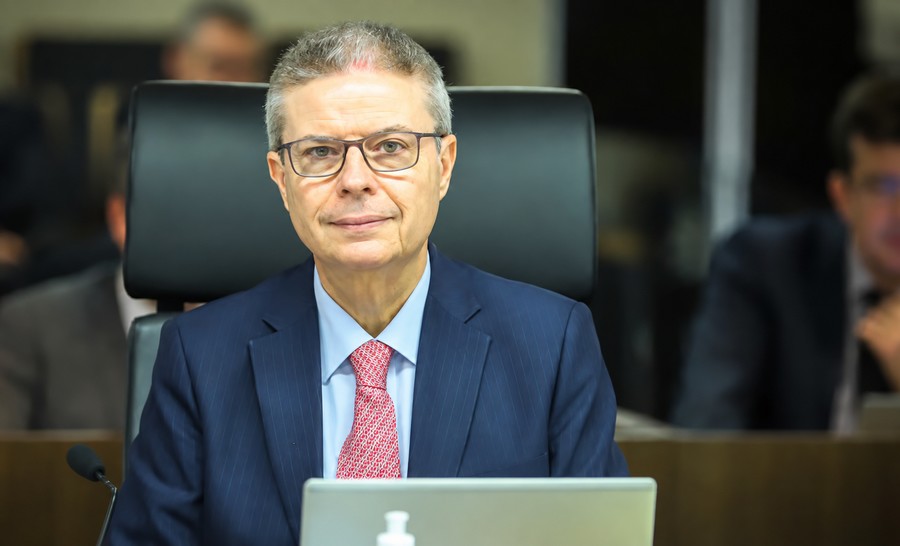
O relator da Instrução Normativa nº 104/2026 foi o ministro Antonio Anastasia (foto). Coube a ele conduzir no TCU uma providência quase revolucionária para os padrões nacionais: estabelecer que autonomia administrativa não dispensa transparência e que dinheiro público exige prestação de contas. O espanto não está na norma. Está no fato de o País ter levado quase 30 anos para organizar o óbvio.
Compartilhe!
Foco no Tema
- Caso Master: Mercadante aponta falhas do BC e da CVM
- TCU leva 30 anos para exigir contas do Sistema S
- Violência política de gênero dispara no Brasil, alerta TSE
- Defender quem defende: ABRACRIM, 33 anos